La formule d’un titre “inattaquable” rencontre les procédures administratives d’annulation en cas d’irrégularité. Pour l’économie, l’incertitude affaiblit une garantie centrale du crédit.
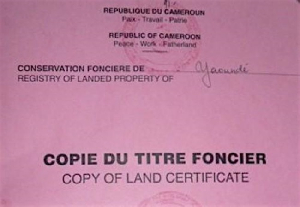
Devant le Cameroon Business Forum, Célestin Tawamba a affirmé qu’un titre foncier présenté par la loi comme inattaquable pouvait être retiré, rétabli puis de nouveau retiré. Le président du Gecam parlait aussi de sa propre situation. Sa déclaration doit être distinguée des faits définitivement établis dans le litige particulier, mais elle pose une question générale de sécurité juridique.
En droit foncier, le caractère définitif d’un titre vise à stabiliser la propriété. Il n’exclut pas nécessairement toutes les procédures lorsqu’une fraude, une erreur ou un vice d’attribution est allégué. Le cœur du problème est alors la prévisibilité : motifs d’annulation, compétence de l’autorité, respect du contradictoire, voies de recours et durée des décisions.
Pour une banque, le titre foncier est souvent une garantie. S’il peut être invalidé tardivement et de manière difficile à anticiper, sa valeur prudentielle baisse. Le risque se répercute sur le coût du crédit, les sûretés demandées et la décision d’investissement. L’effet dépasse donc les propriétaires directement concernés.
Une vérification sérieuse exige le dossier administratif et judiciaire complet, pas seulement les déclarations des parties. L’enjeu public est de rendre les annulations exceptionnelles, motivées, traçables et contestables devant une juridiction indépendante. La force du titre ne vient pas d’un mot absolu ; elle vient d’une procédure qui protège à la fois la propriété légitime et la correction des irrégularités.
Actualités of Friday, 23 October 2026
Source: www.camerounweb.com
Un titre foncier est-il vraiment “inattaquable” ? Ce que révèle l’alerte du Gecam
 Une vérification sérieuse exige le dossier administratif et judiciaire complet